【活動報導】
退休之路的幸福基石
撰文 宋良音
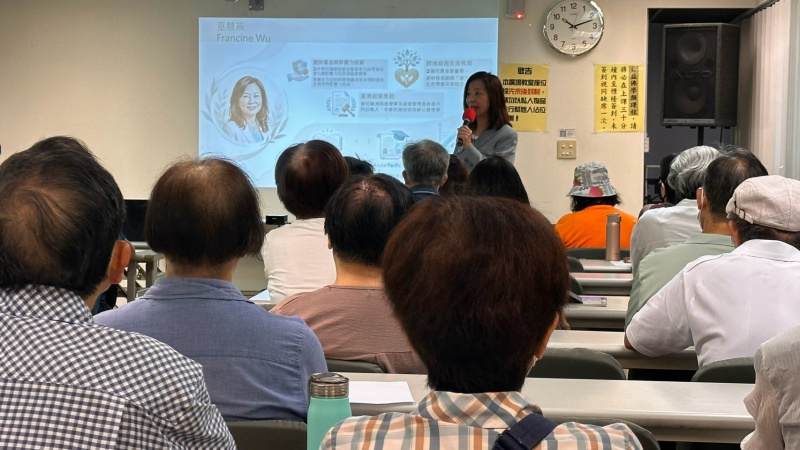
巫慧燕在圓滿人生講座談從財務自由到樂活養生。
八月一日舉辦的圓滿人生系列講座,邀請中華民國退休基金協會前理事長巫慧燕,深入淺出剖析高齡社會的退休挑戰,暢談財務自由到樂活善生,讓退休不再是人生的終點,而是能成為第三人生的燦爛起點。
二○二五年台灣進入超高齡社會,根據國發會統計六十五歲以上佔十九.二%,到了二○七○年將高達四十六.五%,人口結構改變加上醫療進步所帶來的長壽風險(註1),因此退休後最容易被低估的危機就是錢比人先走, 由於目前退休後存活逾三十年,其中可能隱含通膨隱患、失能長照費用(註2)、慢性病醫療激增、獨居孤老危機,因此如何從現在開始規劃財務、健康、社交退休幸福黃金三角實為重要。
越早起步 越能創造財富自由
巫慧燕提及台灣退休金三大支柱體系分別為國家強制保障(勞保、勞退、國民年金、軍公教月退)、雇主提撥制度和個人自主儲備,其中前兩大支柱,依職業別對象適用之退休金制度,雖然涵蓋面廣但是永續性和充足性不足,因此仍需仰賴妥善的第三大支柱——個人理財儲蓄機制,包含基金、投資型、利變年金、醫療保險商品等等,只要越早起步,就能以複利滾存的方式讓財富增值更加顯著。
善用穩定後段支持系統:安養信託與意定監護
正因為真正的財富規劃,應是全人生命的規劃,因此到了人生下半場使用安養信託不失為好選擇。二○一六年金管會就開始鼓勵銀行發展此業務,現在很多銀行都有完整的方案,只要在認知健全時(五十五至六十五歲),將財產(包含不動產、保險金、有價證券等)交付信託機構管理,依照事前約定,不但可以撥付生活費、醫療費、入住機構費用,更因為是被專業機構保護,可以保障老後生活不被詐騙或侵占,且按意志執行,並減輕子女壓力。
除了讓你自己的錢幫你照顧自己的「安養信託」,讓人替你守護意志的「意定監護」也同等重要,只要在意識清楚時,以公證契約指定一位「意定監護人」, 在未來被法院認定喪失意思能力時,就能代理處理你的財產和人身照顧事務。而這和法定監護的差異在於不是由法院指定(通常是家人),而是你信賴且有能力執行的人(註3),如此一來就能主動掌控,避免紛爭,也是對自己和家人最好的保護。
以終為始的人生規劃
當我們將生命從全人生命的規劃著眼,我們需要逆向思考,因此預立遺囑與預立照護計畫(ACP),不應再是避諱的話題。目前合乎民法規定的五種遺囑類型分別是自書、代筆、口授、公證、密封遺囑,可將財產分配( 需注意法定特留份)、遺贈、公益安排、設立遺囑信託與指定遺產執行人做妥善的紀錄,簽署時需要有日期與本人的簽名方可生效。
另外簽署ACP是讓個人在意識清醒時,思考並表達未來失能或臨終時的醫療照護意願,並確保這些意願被家人和醫療團隊理解與尊重。所以ACP不是不吉利的事,反而是對自己和家人最大的愛。研究顯示,有做ACP的人,臨終時更少痛苦,家人也更少後悔。
巫慧燕表示,當我們能夠在健康時勇敢討論死亡,預先做好預立文件(立遺囑、意定監護),並了解安寧緩和醫療,就能逐步邁向善終,除這些看得到的實質文件,若是在情感傳承上做到道謝、道歉、道愛與道別,這將會成為給摯愛最珍貴的傳承禮物,也同時讓生命得以圓滿。
註1:內政部2025年公布國人的平均壽命為81.27歲,其中女性84.75歲、男性77.93歲。
註2:平均需照顧7.3年,若需機構照護7年,總費用約462-672萬。
註3:意定監護,是為失智做準備的方式,指定的對象可以是家人、朋友、律師、社工,甚至法人,如公益組織。
所屬出版品
生命季刊186期